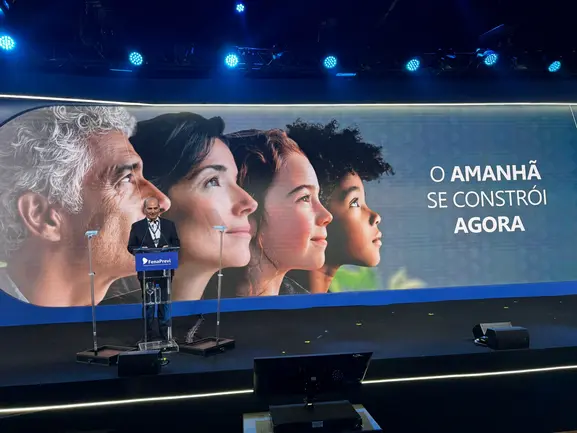

EXCLUSIVO – A baixa penetração dos seguros de proteção à renda no Brasil não pode ser explicada apenas pela capacidade financeira da população. Para o presidente da FenaPrevi, Edson Franco, a falta de educação financeira, planejamento e informação passou a ocupar papel central na compreensão do chamado gap de proteção no país.
Ao analisar os dados da pesquisa FenaPrevi/Datafolha 2026, Franco destacou uma contradição entre as preocupações dos brasileiros e a posse de produtos de proteção. Segundo ele, os principais medos continuam relacionados à perda de renda própria ou da família em situações de doença, invalidez, morte prematura ou outros imprevistos. Ao mesmo tempo, o conhecimento sobre as coberturas disponíveis ainda é baixo.
“Quando o entrevistador explica as coberturas, o nível de interesse sobe para 80% e o nível de intenção de compra é sempre superior a 60% para qualquer cobertura explicada. Então, existe aqui uma clara necessidade de educação, de acesso e de informação”, afirmou. Para Franco, os números evidenciam uma “dissonância cognitiva” entre o medo dos brasileiros e o conhecimento e acesso aos produtos de proteção.
“Até algum tempo atrás, eu tinha uma crença de que o grande problema da baixa cobertura securitária de vida no Brasil era a renda. Obviamente, isso é um componente, mas hoje eu acredito menos nisso do que acreditava antes. Acho que esse é um segundo ou terceiro componente. O primeiro é educação financeira, falta de capacidade de planejamento e desinformação”, comentou.
Franco também chamou atenção para algumas particularidades no seguro de vida, que a tempos não sai da projeção de 18% da população, onde diferentemente de outras modalidades, sua contratação normalmente depende de uma atuação ativa dos canais de distribuição, dentre eles o corretor de seguros. “Existem dois tipos de seguros: o seguro comprado e o seguro vendido. Seguro de automóvel e seguro saúde são seguros comprados. Esse (seguro de vida) é um produto vendido por provocação”.
Na avaliação, o desafio está em aproximar as coberturas das preocupações que o consumidor já manifesta. “Nós temos que informar as pessoas de que existem produtos e coberturas que cobrem os medos que elas já têm. A pesquisa mostra isso: as pessoas já se preocupam com isso, elas só não sabem que o produto já existe e que cabe no bolso delas”, pontuou.
Outro ponto destacado por ele foi a aposentadoria, em que segundo dados apresentados pela pesquisa revelam uma diferença entre a idade em que os brasileiros gostariam de parar de trabalhar e aquela em que acreditam que isso efetivamente será possível. Entre os brasileiros ainda não aposentados, 59% gostariam de se aposentar até os 60 anos, mas somente 28% acreditam que conseguirão parar de trabalhar nessa faixa etária. Outros 11% acreditam que nunca conseguirão se aposentar.
Uma projeção publicada pelo Ipea, citada por Franco, aponta deterioração da relação entre contribuintes e beneficiários nas próximas décadas: o indicador passaria de 1,60 contribuinte por beneficiário em 2030 para 1,01 em 2050 e 0,99 em 2051, considerando as premissas demográficas e previdenciárias adotadas pelo estudo.
O debate, segudo ele, deve considerar modelos que combinem proteção social e formação de reservas, reduzindo a dependência exclusiva do regime público. Segundo Franco, já existem coberturas voltadas a situações que podem comprometer diretamente a geração de renda desses profissionais, como invalidez parcial, acidentes pessoais, internação hospitalar e perda temporária de renda.
Por fim, ele afirmou que o aumento da longevidade muda o papel desempenhado pelos produtos de seguros de pessoas e previdência. “Nossos produtos de natureza privada assumem cada vez mais um propósito também social de proteção à renda das famílias, que fazem a diferença na vida das pessoas, tanto para assegurar um envelhecimento digno como para oferecer amparo financeiro em situações de doença, morte prematura ou cuidados paliativos”.
Nicholas Godoy, de São Paulo.
Fonte: Revista Apólice