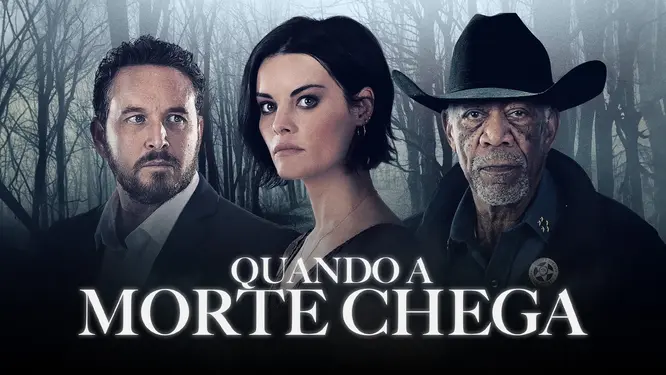

Um homicídio planejado para gerar o pagamento de um seguro de vida dá início à trama de “Quando a Morte Chega” (The Minute You Wake Up Dead), suspense de 2022 estrelado por Cole Hauser, Jaimie Alexander e Morgan Freeman. Fora das telas, situações como essa também exigem atenção das seguradoras, que contam com processos de análise e investigação para avaliar possíveis irregularidades em sinistros.
Na trama, em uma pequena cidade do sul dos Estados Unidos, um corretor de ações vê sua vida mudar quando aceita participar de um esquema de fraude de seguros proposto por um vizinho. O que parecia ser uma oportunidade fácil de ganhar dinheiro rapidamente se transforma em uma perigosa teia de mentiras, traições e violência.
Fora da ficção, situações envolvendo possíveis fraudes em seguros de vida exigem uma análise técnica antes que uma seguradora tome qualquer decisão sobre o pagamento de uma indenização. Documentos inconsistentes, divergências nas informações e mudanças atípicas na apólice podem fazer com que um sinistro passe por uma investigação mais detalhada.
Segundo Alexandre Dominguez, CEO da Seguradora ALM, há pontos de atenção pelo qual a trama trata.“O que chama a atenção são inconsistências que precisam ser esclarecidas: documentos com sinais de adulteração ou divergências entre o relato da morte e os registros apresentados. Mudanças no valor do seguro ou nos beneficiários, quando associadas a outras situações atípicas, também podem justificar uma análise mais cuidadosa.”
Quando surgem indícios que precisam ser esclarecidos, a seguradora inicia um processo de análise das circunstâncias do sinistro. Isso pode envolver a conferência da documentação apresentada, a verificação de sua autenticidade e, dependendo do caso, a análise de registros médicos obtidos legalmente, documentos policiais e apoio de especialistas.
Dominguez explica que esse trabalho faz parte da regulação do sinistro e precisa seguir critérios técnicos. “A seguradora começa conferindo a documentação e buscando esclarecer as divergências. Dependendo do caso, isso pode envolver a verificação da autenticidade dos documentos, a análise de registros médicos obtidos legalmente, documentos policiais e o apoio de especialistas. Esse trabalho faz parte da regulação do sinistro, que é a análise das circunstâncias do evento e da cobertura contratada.”
O especialista ressalta ainda que a existência de uma suspeita não significa, por si só, que a indenização será negada. “A investigação precisa ser técnica, respeitar a privacidade e seguir os prazos legais. Pedidos de documentos adicionais devem ter uma justificativa. E há uma distinção importante: a seguradora avalia o direito à indenização; a investigação criminal cabe às autoridades. A suspeita, sozinha, não sustenta uma negativa de pagamento.”
É justamente nesse ponto que a ficção de “Quando a Morte Chega” se distancia da rotina de uma regulação de sinistro. No filme, a morte é planejada para gerar o pagamento do seguro e os envolvidos passam a disputar a indenização.
Na vida real, segundo Dominguez, quem provoca a morte com o objetivo de receber o seguro não pode se beneficiar do crime. “Quem provoca a morte para receber o seguro não pode se beneficiar desse crime. Além da perda do direito ao recebimento, os envolvidos podem responder criminalmente pelos atos praticados, dependendo da participação de cada um.”
O destino da indenização, porém, precisa considerar quem efetivamente tem direito ao valor. “Isso, porém, não significa que a seguradora deixa de pagar o seguro. Nessa situação, a legislação brasileira prevê que o valor seja pago aos herdeiros do segurado. É preciso identificar quem tem direito a receber, sem permitir que o responsável pelo crime se beneficie.”
Antes mesmo de um eventual sinistro, o corretor pode contribuir para reduzir riscos de problemas na contratação. A orientação correta sobre coberturas, preenchimento da proposta, declaração de saúde e indicação dos beneficiários ajuda a garantir que as informações apresentadas à seguradora sejam claras e verdadeiras.
“O corretor ajuda muito quando garante que o cliente entenda o que está contratando e a importância de fornecer informações corretas. Isso passa por explicar as coberturas, orientar o preenchimento da proposta e da declaração de saúde, quando exigida, e esclarecer a indicação dos beneficiários.”
Para Dominguez, o profissional também precisa estar atento a possíveis inconsistências, sem assumir uma função que cabe à seguradora ou às autoridades. “O corretor não precisa assumir o papel de investigador, mas precisa ter atenção e responsabilidade. Uma contratação bem orientada ajuda a prevenir fraudes e evita que erros ou dúvidas se transformem em dificuldades para a família na hora de utilizar o seguro.”
Fonte: Portal CQCS